Mostrar resumen Ocultar resumen
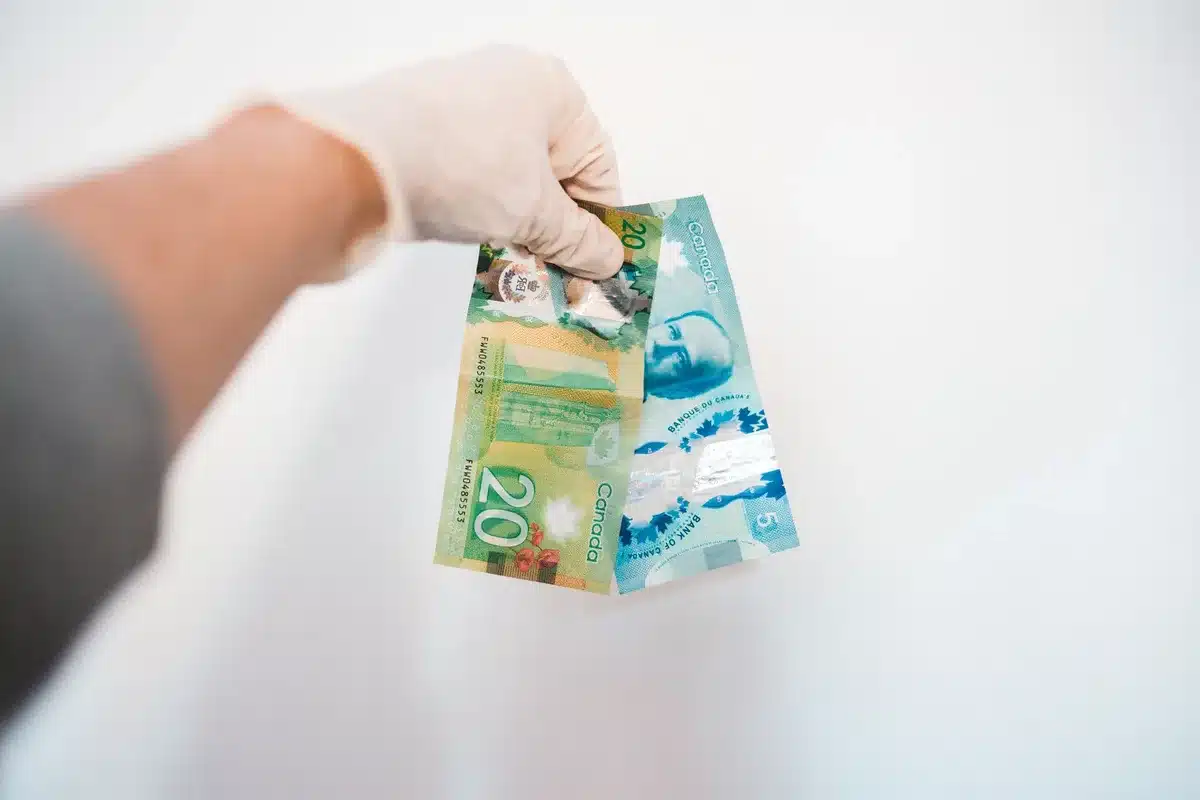
En las últimas semanas varias autoridades europeas han instado a sus ciudadanos a mantener una pequeña reserva de efectivo en casa para poder afrontar gastos básicos si los canales digitales fallan. La recomendación busca una solución práctica y temporal: disponer de dinero para las primeras 72 horas tras una posible interrupción de servicios.
Por qué esto tiene relevancia ahora
Declaran esta semana ante la jueza el presidente de Ceuta y el exjefe de gabinete de la Delegación de Gobierno
Puerta del Príncipe de Aguado: la llevan en hombros por Sevilla cortando calles hasta el hotel
Los sistemas de pago se han digitalizado de forma acelerada, pero esa dependencia también crea nuevas vulnerabilidades. Un corte de suministro eléctrico, un ciberataque o una incidencia en las redes puede dejar fuera de servicio cajeros, terminales y aplicaciones bancarias justo cuando más se necesitan.
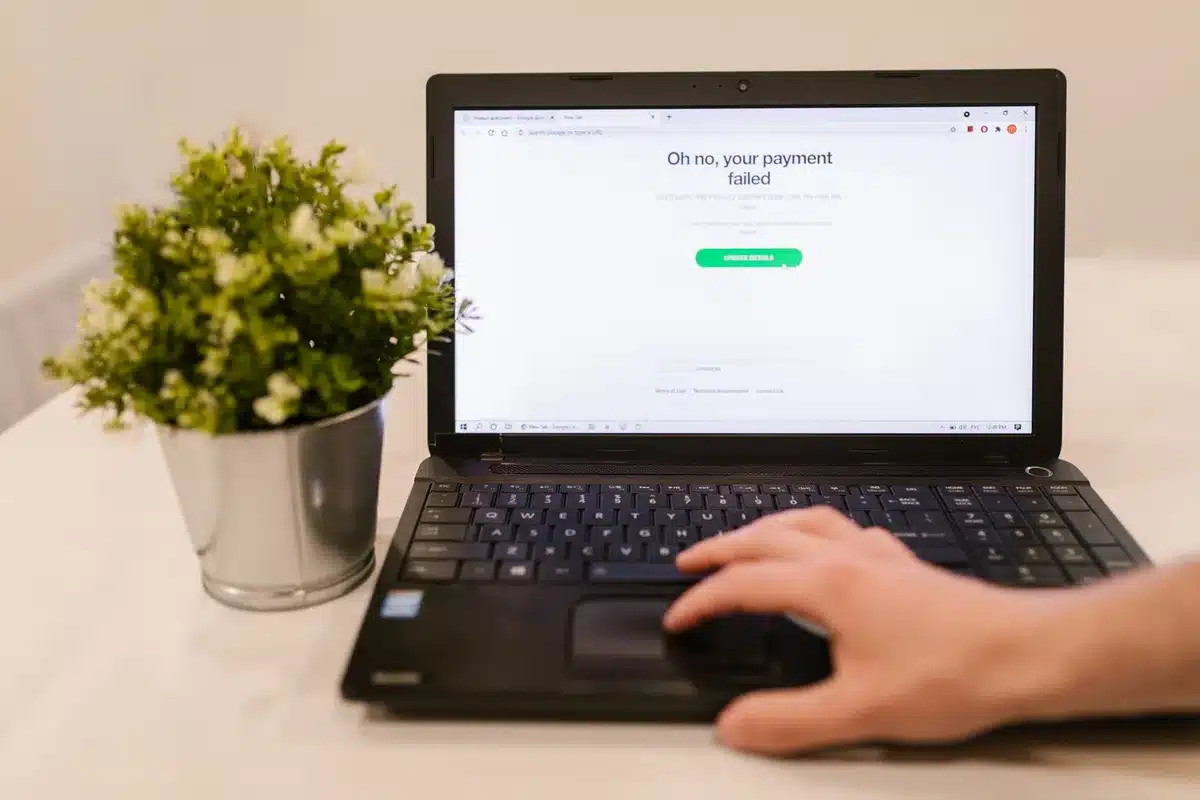
Contar con efectivo es una medida defensiva y puntual: no pretende sustituir la banca ni los medios electrónicos, sino ofrecer una alternativa inmediata mientras se restauran los servicios habituales.
¿Cuánto recomendar y qué objetivos cumple?
Las cifras varían según el país y el tamaño del hogar, pero muchas recomendaciones apuntan a una cantidad equivalente a cubrir necesidades esenciales durante unas horas o días. En términos prácticos, las orientaciones más habituales se sitúan en torno a lo necesario para cubrir compras básicas —alimentación, medicinas, transporte puntual— durante los primeros días.
| País (ejemplos) | Orientación típica | Plazo aproximado |
|---|---|---|
| Suecia | Efectivo suficiente para abastecer compras domésticas esenciales | Aprox. 7 días (cuando sea posible) |
| Eslovenia | Reserva para gastos urgentes; priorizar billetes y monedas de baja denominación | 72 horas |
| Alemania y otros estados | Reservas limitadas destinadas a cubrir los primeros días | Orientación común: 72 horas |
| Países con guías generales | Importes orientativos entre 70 y 100 euros para un hogar pequeño | 72 horas (variable por contexto) |
Escenarios que pueden interrumpir los pagos
Las recomendaciones no responden únicamente a la posibilidad de quiebras bancarias, sino a fallos puntuales en infraestructuras: cortes eléctricos, daños por fenómenos meteorológicos, saturación de redes en crisis o ataques informáticos contra sistemas de pago.
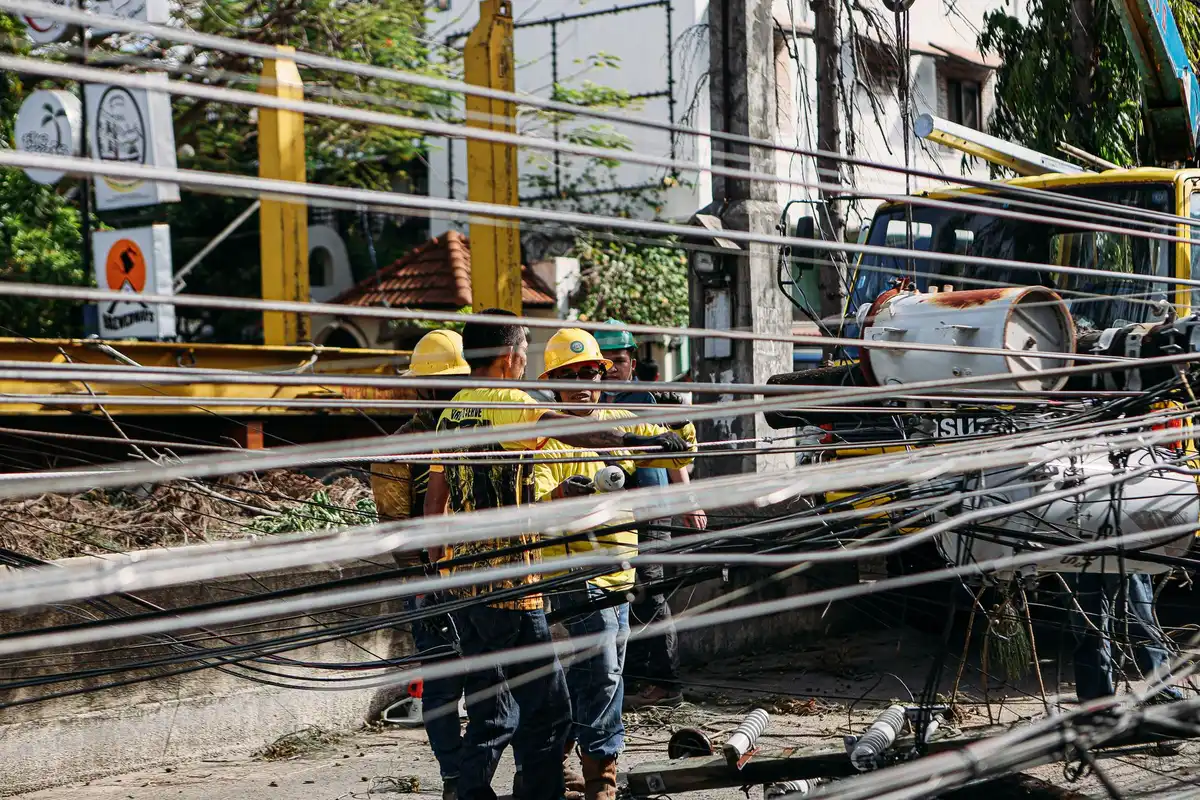
En cualquiera de estos supuestos, la imposibilidad temporal de usar tarjetas y aplicaciones puede complicar la adquisición de bienes básicos; una pequeña reserva en efectivo reduce ese riesgo inmediato.
A continuación, consejos prácticos para preparar esa reserva sin convertirla en un problema de seguridad o de gestión doméstica:
- Guardad billetes y monedas de baja denominación para facilitar pagos pequeños y hacer cambios.
- Rotad el efectivo: usad parte y reponélo, así evitáis que el dinero pierda valor o quede inutilizable por deterioro.
- Evitar guardar grandes sumas en casa; la idea es una reserva limitada y accesible, no retirar todos los ahorros del banco.
- Conservad alternativas de pago (tarjetas, aplicaciones, dinero en cuentas) y comprobad periódicamente su funcionamiento.
- Mantener el efectivo en un lugar seguro y conocido por una persona de confianza, sobre todo en hogares con niños o visitas frecuentes.
Qué deben tener en cuenta los ciudadanos
Esta pauta es, en esencia, una medida de autoprotección cívica: preparar el hogar para una interrupción temporal de servicios. No se trata de desconfianza organizativa hacia las entidades financieras, sino de una previsión para situaciones excepcionales.
Si desea conocer la recomendación concreta para su país o región, lo más sensato es consultar las guías de protección civil o el banco central local, que ofrecen instrucciones actualizadas y contextualizadas.